キャッシュレス決済の利用状況
まず、キャッシュレス決済の利用状況について、NECの調査レポートを基に解説します。レポートは無料でダウンロードできますので活用ください。
※出典:NEC 2020年版 一般消費者におけるキャッシュレス利用実態調査レポート
決済方法の結果
現金決済については、2019年が62.2%だったのに対し2020年は47.1%に減少しています。一方クレジットカードは26.1%から30.7%、スマホ決済は2.4%が10.0%に増加しました。この結果から、現金決済が減少しキャッシュレス決済が増加。中でも顕著に増えているのはスマホ決済であることが分かります。
スマホ決済を利用する人が大きく増加
決済手段別の利用率を見ると、スマホ決済(QRコード型)は、18.7%から43.4%へと大幅に増加しています。スマホ決済(QRコード型)の年代別利用率を分析すると30代から60代の利用率が大幅に増加しました。
スマホ決済利用者の66%が「PayPay」を利用
具体的なスマホ決済(QRコード型)の利用率を見ると「PayPay」の利用者が約66%です。2位の「楽天ペイ」が約26%と大きく溝のあいた結果がでています。今後の利用意向も「PayPay」が42%と最も高い結果となりました。
キャッシュレス決済の導入方法
キャッシュレス決済の導入方法は2つあります。1つは、キャッシュレス決済事業者と個別に直接契約する方法です。1社ずつ契約するため、事業者専用の端末を契約分導入することなり、会計管理も複雑になります。
もう1つは、キャッシュレス決済代行事業者と契約する方法です。複数のキャッシュレス決済サービスを同時利用できるため、会計管理も効率化できます。
キャッシュレス決済の導入費用・手数料
キャッシュレス決済にかかる費用は、端末の導入費用とインターネット通信費、決済手数料です。費用の目安は次の表で確認してください。
【キャッシュレス決済の費用相場】
| 費用相場 |
| 端末導入 |
無料から10万円程度 |
| インターネット通信費 |
3,000円から/月 |
| 決済手数料 |
3%から5%程度 |
端末導入費は、事業者によって異なります。無料で端末を貸し出してくれる場合もあれば、端末本体を購入しなければならない場合もあります。登録料が必要な事業者もあるため契約前の確認は不可欠です。端末は、Wi-Fiやモバイルデータ通信が必要なため、インターネット通信費がかかります。
キャッシュレス決済の安全性
キャッシュレス決済は安全性を確認して導入しなければなりません。代表的なキャッシュレス決済のセキュリティについて解説します。
クレジットカードのセキュリティ
多くのクレジットカードのセキュリティは、ICチップカードと暗証番号の組み合わせです。偽造や紛失盗難などによる不正利用を防止できます。オンライン決済でクレジットカードを使用する場合は、追加の本人認証を行うことでセキュリティを高められます。
スマホ決済(タッチ型)のセキュリティ
キャッシュレス決済は現金のやり取りが不要なため、現金を持ち歩かずに済みます。買い物の際に、高額の紙幣や重い硬貨を持ち歩く必要もありません。また現金の盗難リスクも低減できます。その他、新型コロナウイルス感染症対策として、現金のやり取りが少なくなることで感染へのリスクも下がります。
スマホ決済(QRコード型)のセキュリティ
スマホ決済(QRコード型)は、事前に決済の利用設定やパスワードをクレジットカード会社で登録します。パスワードにより本人認証を行うため、第三者の不正利用を防げます。QRコードから、カード番号や暗証番号を目視で盗むことは、不可能に近いため安心です。
キャッシュレス決済の支払い方法は3つ
キャッシュレス決済は、支払いが発生するタイミングによって分類できます。分類は、前払い・即時払い・後払いの3つです。これから順に解説します。
前払い
前払いは、あらかじめ入金した金額以内で支払いするキャッシュレス決済です。プリペイドやICカード型の電子マネーが主流です。大手交通会社の展開する「交通系のICカード」や、大手スーパーが展開する「流通系ICカード」が有名です。
チャージした金額の範囲を超えて支払いできないため、使いすぎる心配がなく、未成年のキャッシュレス決済にも適しています。
即時払い
即時払いは、キャッシュレス決済後すぐに口座から引き落としされる仕組みです。主な決済方法は、デビットカードやデビット方式に対応している電子マネーとなります。上限金額は口座残高もしくは、設定した支払い上限金額です。
チャージ不要のため、後払いしたくないユーザーに適したキャッシュレス決済といえるでしょう。
後払い
後払いは「ポストペイ」ともいわれ、クレジットカードが代表です。期限内に利用した金額を、決まった支払日にまとめて口座から引き落としされる仕組みとなっています。利用枠内ならチャージしたり、口座の残高が足りなかったりしても利用できるのが特徴です。
キャッシュレス決済の代表的な支払い方法ですので、幅広い範囲での支払いや、スマホ決済などの担保的役割も果たしています。
キャッシュレス導入のメリット
キャッシュレス決済を導入すると多くのメリットがあります。ここでは、代表的なメリットを5つ紹介します。
販路の拡大
キャッシュレス決済を導入すると、販路の拡大や販売機会の拡大につながります。キャッシュレス決済を希望するユーザーは、自分が利用しているキャッシュレス決済が使えるかどうかで店を決めるケースがあります。
多種多様なキャッシュレス決済を導入していれば、多種多様な決済を利用しているユーザーを呼び込めることになり、売上の増加も期待できるのです。
客単価の向上
キャッシュレス決済は、手持ちの現金がなくても購入できるため客単価のアップが望めます。クレジットカードなら、預金残高に関係なく利用枠内ならいつでも買い物可能です。
購買意欲を向上させられますので、衝動買いの促進する効果も得られます。キャッシュレス決済を扱っているアピールを行い、応酬話法に組み込むようにしましょう。
生産性の向上
キャッシュレス決済では、現金のやり取りがないため、釣り銭渡しの手間や、釣り銭間違いがなくなります。仮に、売上の全てがキャッシュレス決済なら、釣り銭を準備する必要もなく、店を閉めてから売上金額と現金の確認をする必要もなくなります。
キャッシュレス決済を促進することで、余計な手間を省くことができるため、生産性を向上させることも可能です。
売上管理の効率化
キャッシュレス決済の売上はデジタル管理です。売上金額の間違いを減少させることができるため、レジ業務の効率化と人件費の削減を図れます。現金の扱いを減らすことで、強盗などの犯罪抑制につながります。
現金の扱いが減少すれば従業員の不正行為も抑制できるため、リスク回避効果も期待できます。
衛生管理の向上
キャッシュレス決済なら、現金を直接やり取りしないため「新型コロナウイルス」の感染防止対策になります。QRコードやICチップなどの非接触型決済であれば、ユーザーだけでなく従業員の感染リスク軽減が可能です。
飲食店であれば、「新型コロナウイルス」だけでなく「ノロウィルス」や「O157」による食中毒などのリスク回避にも役立ちます。
キャッシュレス導入のデメリット
キャッシュレス決済の導入はメリットが多いですが、デメリットもいくつかあります。ここでは4つのデメリットを解説します。
災害時に利用できないケースがある
キャッシュレス決済の多くは、インターネットにつながっていないと決済できません。災害による停電でインターネット回線が途絶えれば、ほとんどのキャッシュレス決済が利用不可能となります。スマホ決済でも回線が途絶えていれば、決済できなくなるでしょう。
現金化が遅い
キャッシュレス決済では、売上が上がっても現金化が遅いというデメリットがあります。事業者によって入金時期が異なるため、入金サイクルが遅くなるケースが考えられます。入金サイクルを早めるためには、早期入金サービスを提供している事業者を選択しましょう。
手数料が発生
キャッシュレス決済を利用すれば、決済手数料を事業者に支払うことになります。決済手数料は売上対比で決まることが多く、売上の3%程度を負担しなくてはなりません。月額費用や別途の手数料がかかるケースもあるため、契約前の確認が必要です。
イニシャルコストが必要
キャッシュレス決済を導入する場合はイニシャルコストが必要です。支払い端末の購入費やインターネット回線を導入する費用などが必要となります。事業者によっては無料のケースもあるため、比較検討するとよいでしょう。
代表的なキャッシュレス決済
ITやデジタル技術の進化により、キャッシュレス決済の種類も増えています。ここでは、代表的なキャッシュレス決済を紹介します。
クレジットカード
クレジットカードは、最も一般的で認知度が高いキャッシュレス決済です。公共料金の支払いや年金保険料、健康保険料などでも利用できます。カード会社にもよりますが、利用頻度や利用額に応じてポイントがつくシステムもあります。
デビットカード
デビットカードは、見た目はクレジットカードと変わりませんが仕組みが異なります。デビットカード場合は、利用するのと同時に利用した金額が口座から引き落とされます。使用できる範囲も広がっていて、ネットショッピングでも使えるケースが増えています。
プリペイドカード
プリペイドカードは、事前に現金をチャージして利用するタイプのキャッシュレス決済です。チャージした金額を超えて使うことができないため、使いすぎることはありません。
ICカード型電子マネー
ICカード型の電子マネー決済は、専用の機器にICカードをかざして認知させるだけで支払いが完了する非接触型のキャッシュレス決済です。プリベイド型とデビット型、ポストペイ(後払い)型があり、流通系や交通系が主に利用されています。
スマホ決済(QRコード型)
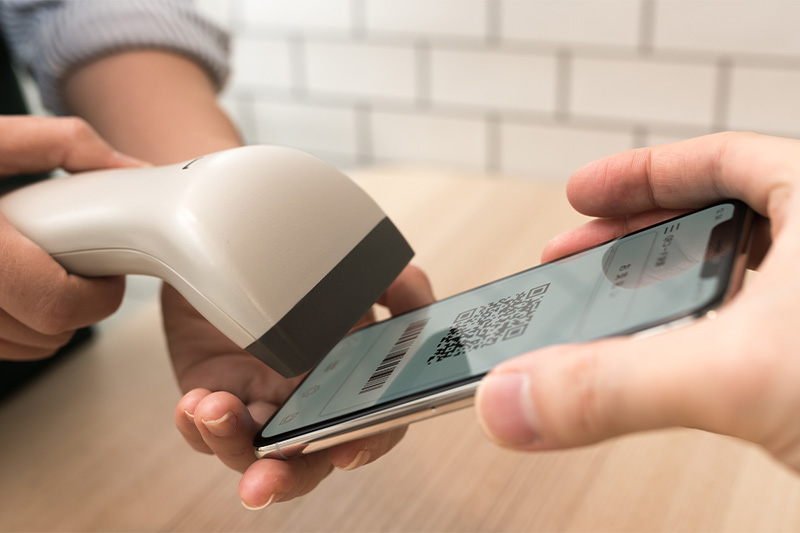
QRコード型のスマホ決済は、QRコードやバーコードを使って支払うキャッシュレス決済です。企業がユーザーのスマホのQRコード型を読み取る方法と、ユーザーが企業のQRコードを読み取る方法があります。事前に決済アプリをインストールしておきましょう。
スマホ決済(タッチ型)
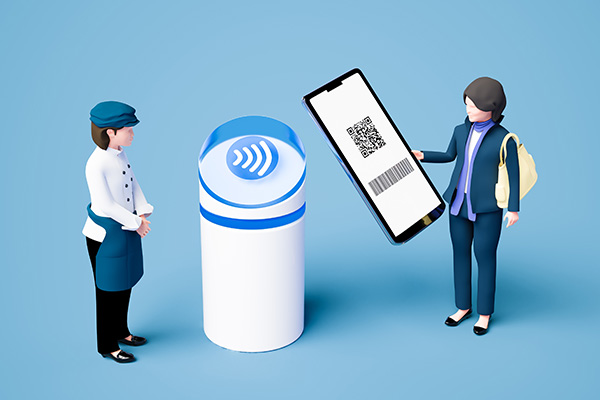
タッチ型のスマホ決済は、事前にクレジットカードや電子マネーを登録して支払うキャッシュレス決済です。実際にタッチするわけではなく、専用の機器にスマホをかざすだけで決済が完了します。
まとめ
新型コロナウイルス感染症の蔓延やIT化の推進により、キャッシュレス決済が増加しています。キャッシュレス決済の種類も増えており、企業も多種多様なキャッシュレス決済の導入が求められています。
キャッシュレス決済を導入する場合は、NECの「コード決済ソリューション」を検討してはいかがでしょうか。複数コード決済をはじめ、POSAカードやハウス電子マネーにも対応しています。
※QRコードは株式会社デンソーウェーブの登録商標です。

 ホワイトペーパー
 小売業向けPOSシステム